※本記事は2026年10月時点の制度に基づいて解説しています。
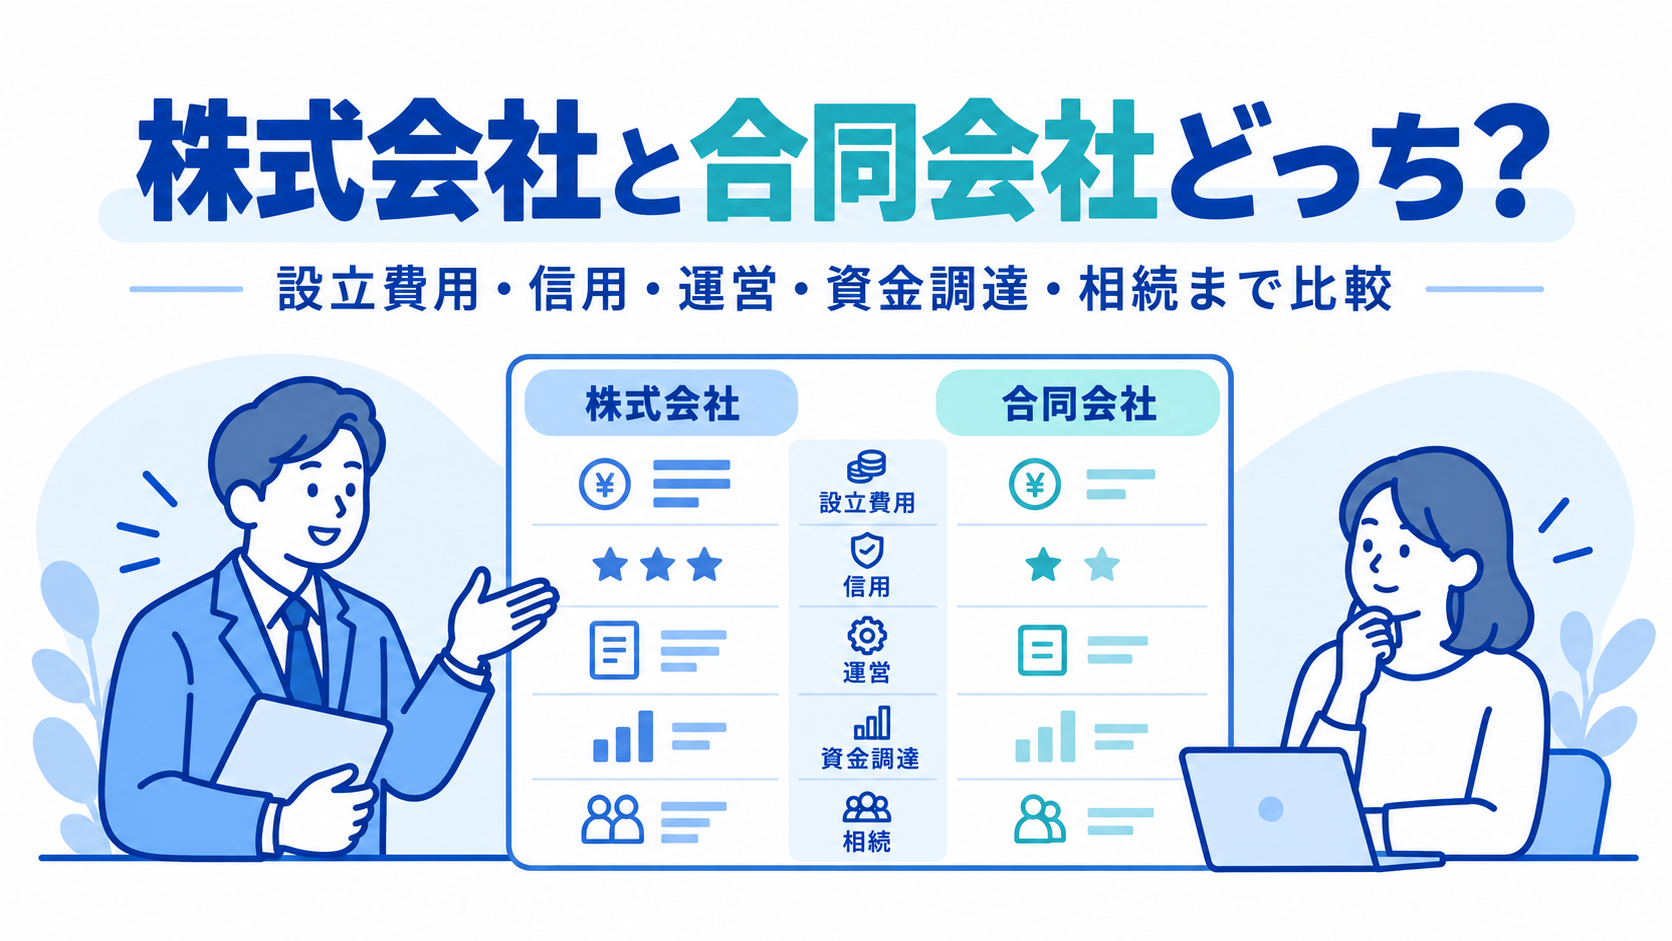
会社を設立するときに迷いやすいのが、「株式会社と合同会社のどちらにするか」です。
設立費用だけを見ると合同会社の方が安く、「一人会社なら合同会社で十分では?」と考える方も多いと思います。
実際、一人で小さく事業を始める場合や、外部から出資を受ける予定がない場合には、合同会社は有力な選択肢です。
一方で、会社形態は設立時の費用だけでなく、その後の経営にも影響します。
大まかな考え方は以下です。
低コスト・運営の簡便さを重視→合同会社
社会的信用・資金調達・将来の成長・事業承継を重視→株式会社
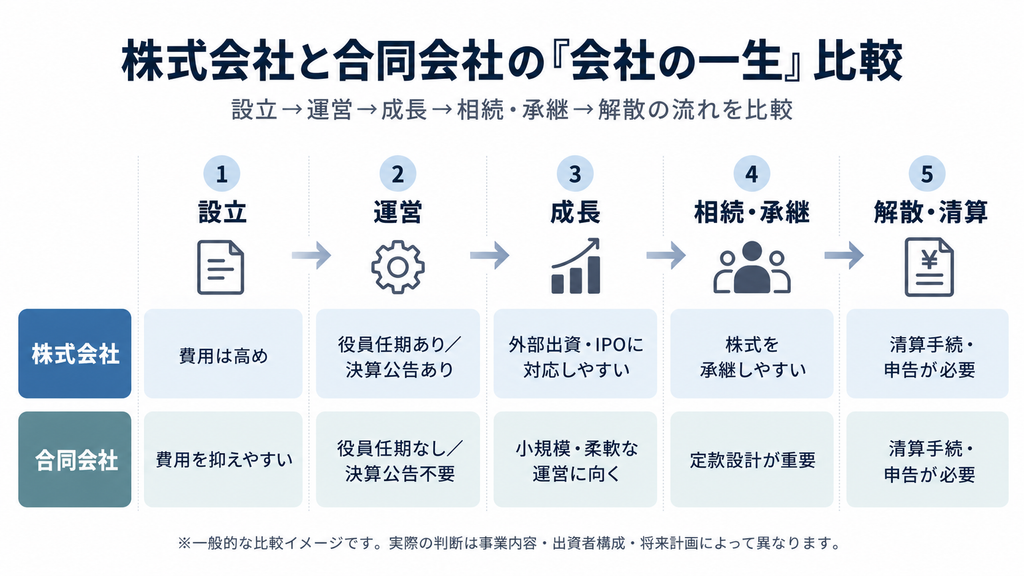
本記事では、「会社を作るとき」だけではなく、設立後の運営から相続・解散まで、会社の一生を俯瞰し、株式会社と合同会社を比較します。
株式会社と合同会社、結局どちらを選ぶ?
最初に、判断の目安を整理します。
会社の規模を大きくしていきたい場合や、外部から出資を受ける可能性がある場合には、株式会社の方が使いやすいケースが多くなります。
一方、代表者一人で会社を経営し、外部出資やIPOを想定していないのであれば、合同会社にすることで設立費用や運営上の負担を抑えられます。
株式会社がおすすめになりやすい人
次のような方は、株式会社を優先的に検討するとよいでしょう。
- 法人との取引が多く、会社としての認知度を重視したい
- 複数人で会社を設立する
- 将来、外部の投資家から出資を受けたい
- 事業を大きくしていきたい
- 将来的にIPOを検討する可能性がある
- 将来の株式承継・事業承継を分かりやすくしておきたい
株式会社は設立費用や役員変更などの手間は合同会社より増えます。
その代わり、株式を中心として出資者の権利を整理できるため、会社の規模が大きくなったときにも対応しやすい会社形態です。
合同会社がおすすめになりやすい人
次のような方には、合同会社も有力です。
- 一人会社としてスタートする
- 設立費用をできるだけ抑えたい
- 家族中心で会社を運営する
- 外部から大規模な出資を受ける予定がない
- IPOを考えていない
- 小規模な会社をシンプルに経営したい
特に、一人でコンサルティング業やIT事業などを営み、そのまま小規模な法人として運営していくのであれば、合同会社でも大きな問題が生じないケースは多いです。
ただし、「株式会社より安いから」という理由だけで合同会社を選ぶのではなく、将来の会社像まで考えて決めることをおすすめします。
株式会社と合同会社の違いを一覧で比較
まずは、主な違いをまとめます。
| 比較項目 | 株式会社 | 合同会社 |
|---|---|---|
| 設立費用 | 高め | 安い |
| 定款認証 | 必要 | 不要 |
| 登録免許税 | 最低15万円 | 最低6万円 |
| 社会的な認知度 | 高い | 株式会社より低い傾向 |
| 代表者の名称 | 代表取締役 | 代表社員 |
| 所有と経営 | 株主と経営者を分けられる | 出資者である社員が経営に関与する仕組み |
| 意思決定 | 株式・機関設計を中心に決める | 定款の内容が特に重要 |
| 役員の任期 | あり | 原則なし |
| 決算公告 | 必要 | 不要 |
| 外部出資 | 対応しやすい | 株式会社より制約がある |
| IPO | 可能 | そのままでは不可 |
| 利益配分 | 原則として株式に応じる | 定款で柔軟に設計可能 |
| 法人に対する税金 | 基本的な仕組みは同じ | 基本的な仕組みは同じ |
| 社会保険 | 法人として適用 | 法人として適用 |
| 相続・事業承継 | 株式を承継 | 定款内容が特に重要 |
表だけを見ると、合同会社は株式会社を簡単にした会社のように見えるかもしれません。
しかし、大きな違いは会社の所有者と経営者をどのように整理するかです。
- 株式会社は所有者と経営者が分離
- 合同会社は所有者と経営者が一致
この違いが、資金調達や複数人での経営、相続などに影響します。
設立時は合同会社の方が費用を抑えやすい
合同会社の分かりやすいメリットが、設立費用の安さです。
株式会社では、公証人による定款認証が必要です。
また、会社設立時の登録免許税は、株式会社が最低15万円であるのに対して、合同会社は最低6万円です。
当事務所の「会社設立・経理スタート伴走パック」を利用する場合の現在の設立費用目安は、
- 株式会社:約19万2,000円~
- 合同会社:約7万2,000円~
となっています。
設立費用の詳しい内訳については、江戸川区の会社設立費用と法人化のタイミングで解説しています。
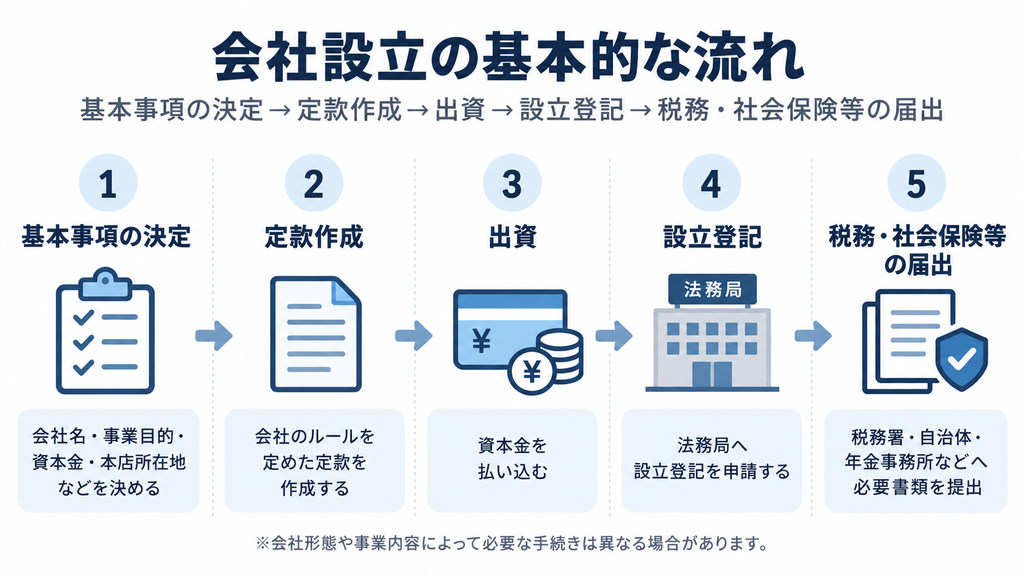
会社設立の大まかな流れ
株式会社と合同会社で細かな手続きは異なりますが、大きな流れは似ています。
まず、
- 会社名
- 本店所在地
- 事業目的
- 資本金
- 出資者
- 役員・社員
- 決算月
などを決めます。
その後、定款を作成し、資本金の払込みを行ったうえで法務局へ設立登記を申請します。
株式会社については、登記前に公証人による定款認証も必要になります。
設立後には税務署などへの届出が必要
会社は登記が完了すれば終わりではありません。
設立後には、税務署や都道府県、年金事務所などへの届出も行います。
税務関係では、例えば次のような書類があります。
- 法人設立届出書
- 青色申告の承認申請書
- 給与支払事務所等の開設届出書
- 源泉所得税の納期の特例の承認に関する申請書
- 必要に応じた消費税関係の届出
法人の青色申告承認申請書は、原則として「設立日から3か月を経過する日」と「最初の事業年度終了日」のいずれか早い日の前日までに提出します。
設立後の主な税務届出については、国税庁「新設法人の届出書類」でも確認できます。
会社設立時に税理士へ何を相談するかについては、会社設立を税理士に相談するタイミングで詳しく解説しています。
青色申告などの税務上の取扱いに会社形態の違いは関係ない
株式会社と合同会社のどちらを選ぶかによって、青色申告ができる・できないといった違いが生じるわけではありません。
例えば、
- 青色申告
- 欠損金の繰越し
- 中小法人向けの税制
- 消費税
などは、「株式会社か合同会社か」という名称よりも、資本金や株主構成、届出の有無など、それぞれの制度の要件によって決まります。
そのため、設立後の法人税制上のメリットだけを理由に株式会社と合同会社を選ぶ必要はありません。
一方で社会保険や、相続税など事業承継時の取り扱いには違いがあります。
この点は後述します。
会社を運営するときの違いは「意思決定」と「自由度」
設立後に大きな違いが出るのが、会社の意思決定です。
株式会社は株式を中心に権利関係を整理する
株式会社では、会社に出資した人は株主となります。
株主と実際に会社を経営する取締役は、別の人にすることも可能です。
中小企業では「100%株主=代表取締役」というケースも多いですが、会社が成長したときには、株式を新たな投資家へ発行することもできます。
また、基本的には多くの議決権を持っている株主ほど、会社の意思決定に大きな影響を持ちます。
「誰がどれだけ会社を所有しているか」が株式によって分かりやすくなるのが株式会社の特徴です。
合同会社は定款設計の自由度が高い
合同会社では、出資者を「社員」と呼びます。
ここでいう社員は、一般的な従業員という意味ではありません。
会社の出資者という意味です。
合同会社では、出資割合だけで会社の意思決定権が自動的に決まるわけではなく、定款の内容が非常に重要になります。
例えば、友人2人で会社を設立するとします。
Aさんが90%、Bさんが10%を出資したとしても、株式会社のように「90%出資したAさんが当然に90%の議決権を持つ」とは限りません。
誰が業務を執行するのか、どのように意思決定するのかを定款で設計できます。
これは合同会社の大きなメリットですが、複数人で経営する場合には、反対にトラブルの原因にもなります。
一人合同会社では自由度の高さがメリットになりやすい一方、友人や第三者と共同経営する場合には、株式会社も含めて慎重に検討した方がよいでしょう。
資金調達や将来のIPOを考えるなら株式会社が向いている
事業を大きくしていく予定がある場合には、株式会社の方が将来の選択肢を持ちやすくなります。
株式会社は外部出資・IPOに対応しやすい
株式会社は、新しい株式を発行して外部の投資家から資金を集めることができます。
例えば、
創業者100%
↓
外部投資家から資金調達
↓
投資家へ株式を発行
↓
さらに事業を拡大
↓
将来的にIPO
という流れを想定しやすい会社形態です。
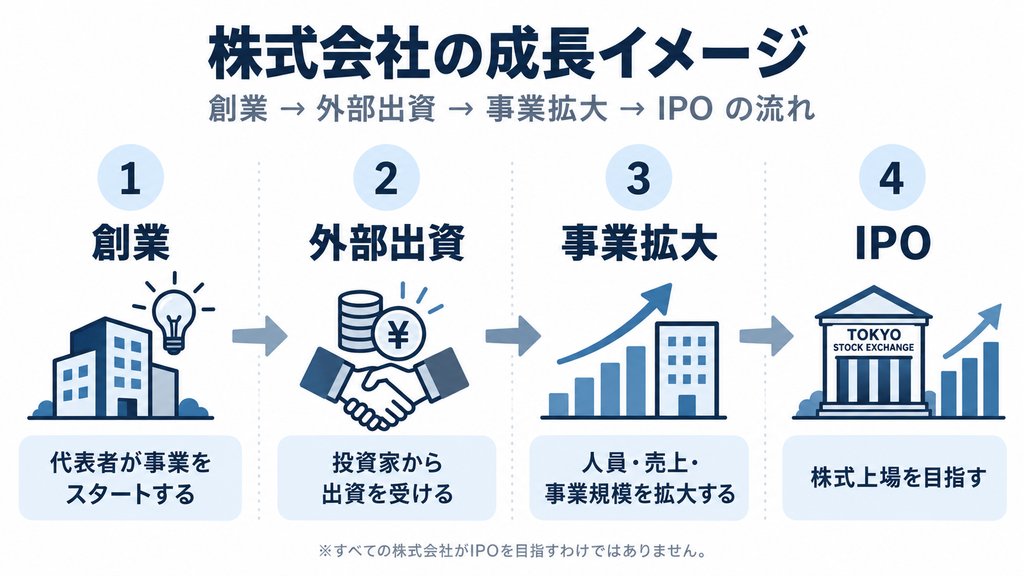
もちろん、すべての株式会社が外部出資やIPOを目指すわけではありません。
ただ、「今は一人会社だけれど、将来は投資家を入れる可能性がある」という場合には、最初から株式会社を選択するメリットがあります。
合同会社でも株式会社への組織変更は可能
合同会社を選んだら、ずっと合同会社のままにしなければならないわけではありません。
事業が成長した段階で、株式会社へ組織変更することも可能です。
例えば、
- 外部から出資を受けたい
- 将来IPOを目指したい
- 株式を利用した事業承継を行いたい
- 相続への備えを分かりやすくしたい
といった事情が出てきた段階で、株式会社への変更を検討する方法もあります。
そのため、創業時はコストを抑えるため合同会社にして、事業が成長したら株式会社に変更するという考え方もできます。
特に相続や事業承継について具体的に考え始めた場合には、定款の見直しだけで対応するのか、株式会社へ変更するのかを比較しておくとよいでしょう。
法人に対する税金だけで、株式会社・合同会社を決める必要はない
「株式会社と合同会社では、どちらの方が税金が安いですか?」という質問もあります。
基本的には、会社形態だけで大きな税負担差が生まれるものではありません。
株式会社と合同会社で基本的な法人課税に大きな違いはない
株式会社も合同会社も法人です。
そのため、会社が利益を出した場合には、どちらも法人税、法人住民税、法人事業税などの対象になります。
実際の税負担では、会社形態よりも、
- 利益がいくら出るのか
- 資本金はいくらか
- 役員報酬をいくらにするのか
- 消費税の課税事業者か
- どのような経費が発生するのか
といった条件の方が大きく影響します。
つまり、
「合同会社の方が税金が安いから合同会社にする」
という選び方は基本的にはしません。
配偶者の社会保険の取り扱いには違いが出る場合がある
株式会社と合同会社では、配偶者を役員として会社経営に参加させる場合に違いが出ることがあります。
例えば株式会社では、代表者の配偶者を取締役にしても、その配偶者が会社の株主である必要はありません。
実際の勤務状況が非常勤で、経営への関与や報酬などから社会保険の被保険者に該当しないと判断され、さらに配偶者の扶養に入るための要件も満たしていれば、社会保険上の扶養に入りながら役員報酬を受け取れるケースがあります。
一方、合同会社では少し事情が異なります。
合同会社では出資者を「社員」と呼び、原則として社員自身が会社の業務を執行する仕組みになっています。
そのため、配偶者を社員として出資させ、実際に経営へ参加して役員報酬を支払う場合には、株式会社の非常勤取締役のように「経営には限定的に関与する非常勤役員」と整理しにくく、社会保険への加入が必要となるケースが多くなります。
| 論点/会社形態 | 株式会社 | 合同会社 |
|---|---|---|
| 配偶者を役員にする場合 | 株主でなくても取締役になれる | 社員になるには出資が必要 |
| 経営との関係 | 所有と経営を分けられる | 原則として社員が業務を執行 |
| 配偶者を非常勤とする設計 | 比較的行いやすい | 株式会社より注意が必要 |
| 社会保険 | 勤務・経営関与・報酬等の実態で判断 | 同じく実態で判断 |
ただし、「合同会社の社員になれば必ず社会保険へ加入する」というわけではありません。
合同会社でも、定款によって一部の社員だけを「業務執行社員」とし、配偶者を業務執行しない社員とすることは可能です。また、社会保険への加入についても、肩書きだけではなく、実際にどの程度経営へ関与しているか、どのような報酬を受け取っているかなどによって判断されます。
したがって、配偶者へ役員報酬を支給しつつ社会保険の扶養も考えたい場合には、株式会社の方が設計しやすいケースがありますが、最終的には会社形態だけでなく勤務・経営関与の実態まで確認する必要があります。
見落としやすい大きな違いが「相続・事業承継」
株式会社と合同会社を比較するときに、設立費用や信用力はよく説明されます。
一方、見落とされやすいのが、代表者が亡くなったときの取扱いです。
これから何十年も経営する会社であれば、設立時点で一度確認しておきたい論点です。
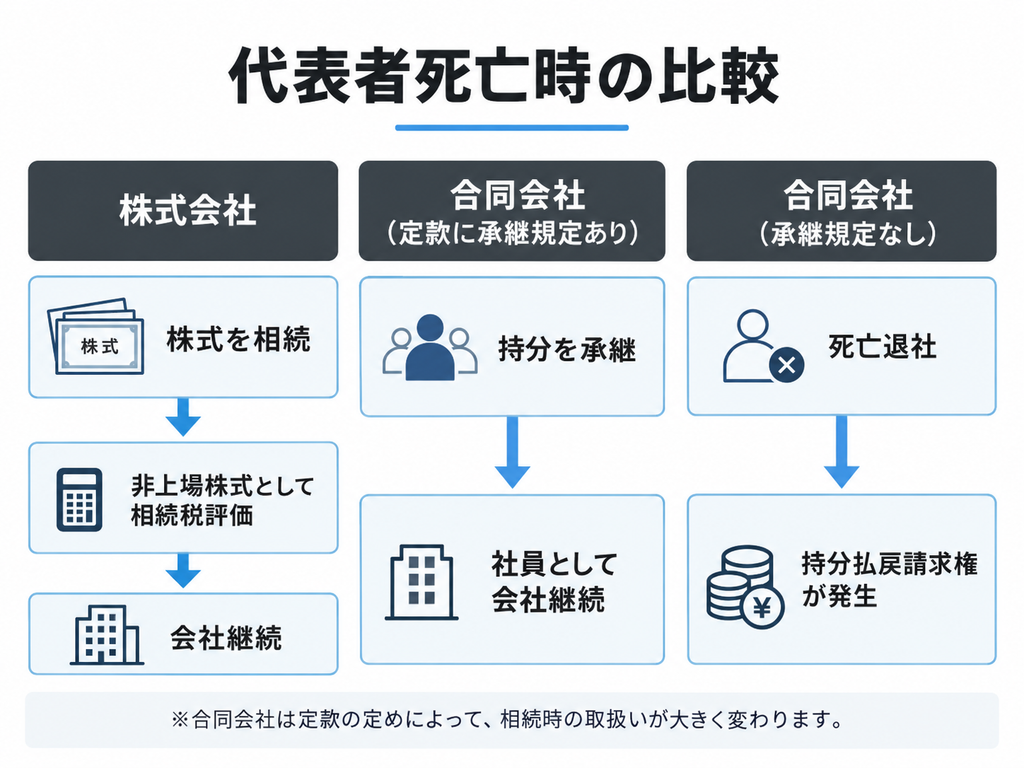
株式会社は原則として株式が相続財産になる
株式会社のオーナーが亡くなった場合、所有していた株式は相続財産となり、相続人がその株式を承継します。
非上場会社には市場で売買される株価がないため、相続税を計算するときには、会社の規模や株主の立場などに応じて、以下によって株式を評価します。
- 類似業種比準方式
- 純資産価額方式
- これらを組み合わせた方式
例えば類似業種比準方式では、同じような業種の上場会社の株価を基準として、その会社の利益・配当・純資産などを比較して株価を計算します。
一方、純資産価額方式では、会社が持つ土地や有価証券などを相続税評価に洗い替え、負債等を差し引いて株価を計算します。
そのため、株式会社の株式は、会社が持つ財産を単純に時価で合計して、そのまま相続財産とするわけではありません。
会社の規模や利益状況によっては、類似業種比準方式などを利用することで、会社の純資産額をそのまま基準にする場合より相続税評価額が低くなることもあります。
合同会社では社員の死亡時にそのまま相続できないため、定款が重要になる
合同会社では、社員が死亡すると原則として退社することになります。
株式会社の株式のように、何もしなくても相続人がそのまま社員の地位を引き継ぐわけではありません。
相続人に持分を承継させたい場合には、社員が死亡した場合に相続人が持分を承継できる旨を定款に定めておくことが重要です。
定款にこのような定めがなければ、死亡した社員について「持分を相続する」のではなく、会社に対する持分払戻請求権が発生することになります。
持分払戻請求権になると相続税評価とみなし配当に注意
合同会社で持分を承継せず、社員が死亡退社した場合には、持分払戻請求権の金額を計算する必要があります。
会社法では、退社した社員と会社との間の計算は、退社時の会社の財産の状況に従って行うこととされています。
税務上も、持分払戻請求権は、会社の資産を相続税の評価方法で評価し、そこから負債を差し引いた金額を基礎として計算します。
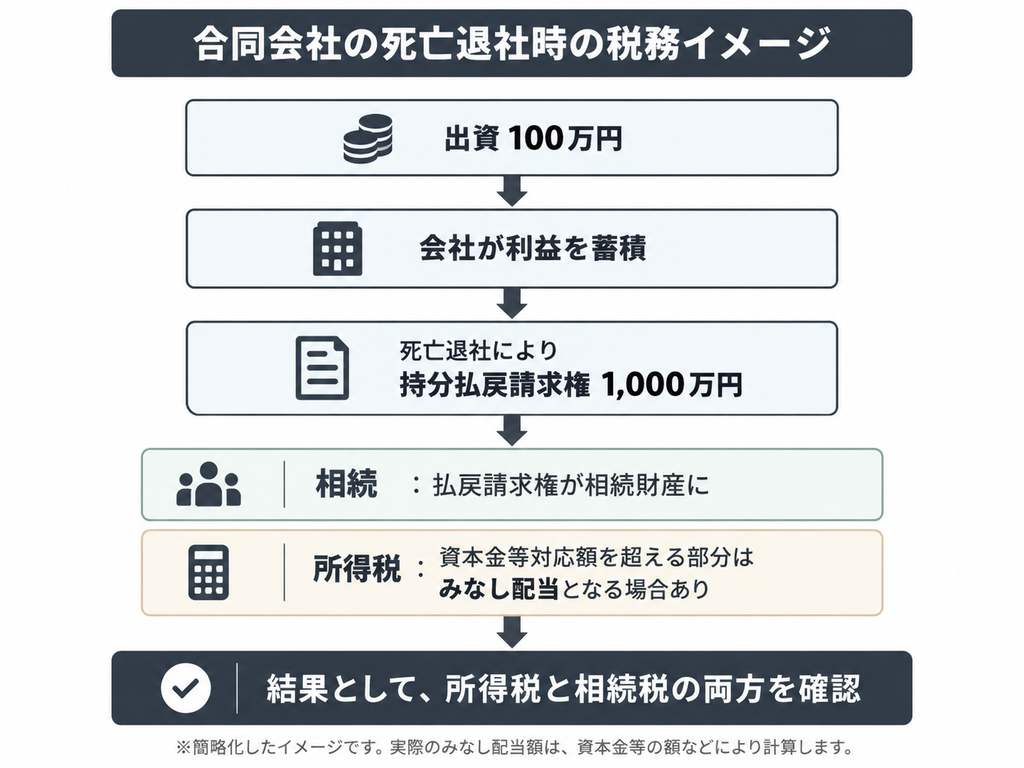
例えば、
- 当初の出資額:100万円
- その後会社が利益を蓄積
- 死亡時の持分払戻請求権:1,000万円
となった場合を考えます。
相続人が取得するのは、原則として100万円の出資そのものではなく、1,000万円相当の持分払戻請求権です。
さらに、持分の払戻しについて、会社から受ける経済的価値がその持分に対応する資本金等の額を超える場合には、その超える部分がみなし配当として扱われることがあります。
このみなし配当部分は、死亡した代表者個人の所得税として課税され、持分払戻請求権の相続時には相続税も課税される可能性があります。
ここが株式会社との大きな違いです。
株式会社の場合には、相続した非上場株式について類似業種比準方式や純資産価額方式などの株式評価ルールを使います。
一方、合同会社で定款に持分承継の定めがなく死亡退社となった場合には、株式・出資としてではなく持分払戻請求権という債権としての評価が問題になります。
その結果、会社に利益が多く蓄積しているケースでは、株式会社の株式として評価する場合よりも相続税評価額が高くなる可能性があり、さらにみなし配当による所得税も確認する必要があります。
したがって、利益が蓄積している合同会社や、将来子どもなどへ会社を引き継ぐ予定がある場合には、相続が発生してから考えるのではなく、定款の持分承継規定や株式会社への組織変更を事前に検討しておくことが重要です。
定款には、「社員が死亡した場合には、社員の相続人が社員の持分を承継し、社員となる」旨の記載を盛り込むことをおすすめします。
厳密には税理士との確認をしたほうがいいですが、概ねこの記載により株式会社と同様の計算方法になります。
合同会社を選ぶなら定款をテンプレートのままにしない
合同会社のメリットの一つは、定款を柔軟に設計できることです。
その反面、将来を考えずに一般的なテンプレートだけで設立すると、
- 社員同士の意思決定
- 利益配分
- 社員が退社するとき
- 社員が死亡したとき
- 相続人が会社を承継するとき
に想定していなかった問題が生じる可能性があります。
合同会社そのものが悪いのではなく、自由度が高いからこそ、会社の将来に合わせて定款を作る必要があるということです。
会社をやめるときにも税務手続きがある
会社を設立するときには、「どう始めるか」に目が向きます。
ただ、会社には終わりもあります。
株式会社でも合同会社でも、会社をやめる場合には単に営業を止めればよいわけではありません。
解散してもすぐに会社がなくなるわけではない
会社を閉じる場合には、一般的に次のような流れで手続きを進めます。
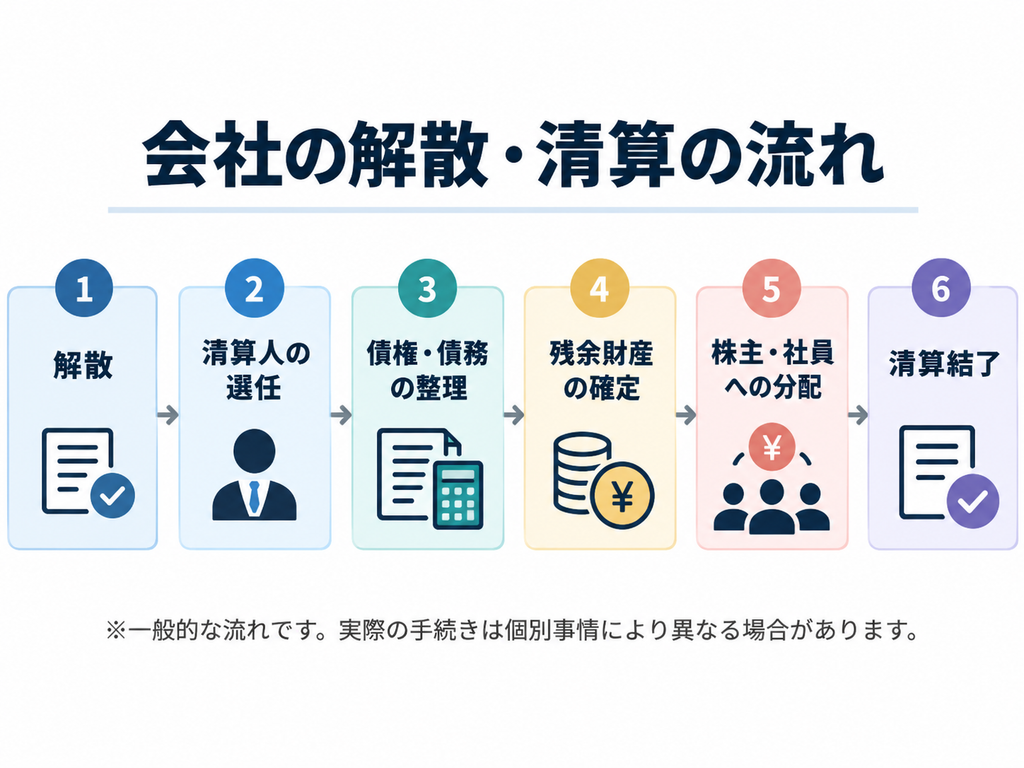
「解散」は、会社を消す手続きが始まる段階です。
その後、売掛金を回収したり、借入金や買掛金を支払ったりして、会社の財産を整理する「清算」を行います。
すべての清算が終了し、清算結了の登記を行うことで会社が終了します。
解散・清算中も法人税申告が必要になる
会社を解散したからといって、その日から税務申告が不要になるわけではありません。
解散後も清算が終わるまで会社は存在しているため、清算中の事業年度について法人税等の申告が必要になります。
また、残余財産が確定したときには、通常の会社とは異なる申告期限がとなるので注意が必要です。
会社を閉じる場合も、登記と税務を並行して進める必要があります。
株主・社員への残余財産分配にも税金が関係する
会社の借金や未払金などをすべて支払い、それでも財産が残れば、最終的に株主や社員へ分配します。
この残余財産の分配についても、出資した金額を超える部分などに、みなし配当として税金が関係する場合があります。
そのため、会社の出口まで考えると、
株式会社か合同会社かという会社形態だけではなく、会社にどれだけ利益を残すのか、最終的に誰へ引き継ぐのか
も検討することになります。
株式会社と合同会社はこんな人におすすめ
最後に、選び方を整理します。
| こんな人 | 向いている会社形態 |
|---|---|
| 一人で小さく始めたい | 合同会社も有力 |
| 設立費用を抑えたい | 合同会社 |
| BtoBで信用を重視したい | 株式会社 |
| 友人や第三者と共同経営する | 株式会社を優先的に検討 |
| 外部投資家から資金調達したい | 株式会社 |
| IPOを考えている | 株式会社 |
| 家族経営でシンプルに運営したい | 合同会社も有力 |
| 将来の相続・事業承継を分かりやすくしたい | 株式会社が分かりやすい |
| 合同会社で事業承継も考えている | 定款設計を慎重に行う |
どちらが正解かは、会社によって異なります。
例えば、一人でコンサルティング会社を設立し、今後も自分一人で運営するのであれば、合同会社のコストメリットは魅力的です。
一方、数年後には社員を増やし、外部から資金調達をして事業を拡大する予定であれば、最初から株式会社にしておく方が分かりやすいでしょう。
まとめ|設立費用だけでなく5年後・10年後を考えて選ぶ
株式会社と合同会社を比較すると、設立時だけであれば合同会社の方が安く、手続きもシンプルです。
そのため、一人会社や小規模な家族経営では合同会社が合うケースがあります。
一方で、株式会社には、
- 社会的な認知度が高い
- 株式を使って資金調達できる
- IPOを目指せる
- 複数人の権利関係を整理しやすい
- 株式を利用して相続・事業承継を考えやすい
といった特徴があります。
会社形態を決めるときには、
「今日いくらで設立できるか」だけではなく、「5年後、10年後にどのような会社にしたいか」
まで考えて選ぶことをおすすめします。
株式会社と合同会社のどちらが自分の事業に合っているか迷う場合には、会社設立前の段階で税理士へ相談する方法もあります。
千葉豪士税理士事務所では、会社形態、資本金、決算月、役員報酬などについて、設立前からご相談いただけます。
千葉豪士税理士事務所では「会社設立・経理スタート伴走パック」をご用意しています。
freee株式会社と提携し、実費のみで会社設立・法人化を行えます。
電子定款のため定款の印紙代(4万円)が発生せず、専門家報酬(約5万円〜)も発生しないため、9万円程の費用を抑えることができます!
法人化をお考えの方には、以下のメリットがあります。
- ご負担は実費のみ(必ず発生する登録免許税など)、浮いた費用は設立資金に!
- 会社設立前から公認会計士・税理士に相談できる!
- 面倒な設立手続きは専門家に依頼し、本業に集中できる!